Pour un établissement industriel classé ICPE exposé à des risques d'incendie, d'explosion ou de pollution, l'obtention d'une couverture adaptée représente déjà un défi en soi. Les assureurs standard refusent fréquemment ce type de profils, jugés trop complexes ou trop exposés. Mais au-delà de la souscription d'une police d'assurance risques spéciaux, la question centrale pour un dirigeant ou un responsable HSE reste celle-ci : que se passe-t-il réellement lorsqu'un sinistre majeur survient ? L'indemnisation financière constitue une réponse partielle, mais elle ne résout ni l'arrêt brutal de la production, ni la cascade de contraintes réglementaires, ni la gestion immédiate de la crise sur le terrain.
C'est précisément là que les services associés à un contrat de risques spéciaux prennent tout leur sens. La gestion de crise et l'accompagnement juridique ne sont pas de simples mentions contractuelles : ils déterminent la capacité réelle d'une entreprise à traverser un sinistre sans compromettre sa survie opérationnelle et juridique. Encore faut-il comprendre ce que ces services recouvrent concrètement, comment ils s'articulent avec le cadre réglementaire français des ICPE, et surtout comment vérifier leur contenu avant de souscrire.
Que recouvrent la gestion de crise et l'accompagnement juridique dans l'assurance risques spéciaux ?
L'assurance risques spéciaux désigne une couverture destinée aux entreprises dont le profil d'exposition ne correspond pas aux critères standards des assureurs généralistes. Il s'agit typiquement d'activités industrielles classées pour la protection de l'environnement, de sites manipulant des matières dangereuses, ou d'installations présentant des risques d'incendie, d'explosion ou de pollution élevés. Ces contrats s'adressent à des entreprises souvent refusées par le marché traditionnel, et nécessitent une expertise sectorielle spécifique pour être correctement dimensionnés.
La gestion de crise, dans ce contexte, désigne l'ensemble des moyens et des compétences mobilisés par l'assureur ou son réseau de partenaires dès la survenue d'un événement dommageable. Cela peut inclure la mise en place d'une cellule de crise opérationnelle, la coordination des intervenants sur site, l'assistance technique pour limiter les dommages, ou encore le pilotage des actions de remise en état. Ce service va bien au-delà de la simple constatation des dégâts : il vise à préserver la continuité d'activité et à réduire l'impact humain, matériel et réputationnel du sinistre.
L'accompagnement juridique, quant à lui, couvre la défense des intérêts de l'assuré face aux conséquences réglementaires et judiciaires du sinistre. Pour un établissement classé ICPE, un incendie ou une pollution entraîne systématiquement des obligations administratives, des procédures d'inspection, voire des mises en demeure ou des contentieux. L'assureur peut alors proposer une assistance pour gérer les déclarations obligatoires, préparer les échanges avec l'administration, ou défendre l'entreprise en cas de litige avec des tiers. L'étendue de cet accompagnement dépend toutefois du contrat souscrit et des garanties activées.
La distinction entre indemnisation et services d'accompagnement mérite d'être soulignée. L'indemnisation consiste à compenser financièrement les dommages matériels subis par l'entreprise, dans la limite des plafonds et franchises contractuels. Elle intervient après expertise et instruction du dossier. Les services d'accompagnement, en revanche, sont déployés dès les premières heures du sinistre et visent à protéger l'entreprise sur le plan opérationnel, humain et juridique, en parallèle du processus d'indemnisation. C'est cette dimension proactive qui différencie une couverture de risques spéciaux d'une simple police dommages standard.
Des acteurs spécialisés comme TCA Assurances communiquent sur leur capacité à proposer une assurance professionnelle sur mesure intégrant ces services associés, en s'appuyant sur leur statut de Mandataire Général de Compagnie et sur une expertise sectorielle développée depuis plus de vingt ans. Ces éléments, présentés par la marque, illustrent le positionnement de certains offreurs sur le segment des risques industriels atypiques ou aggravés, sans qu'il soit possible de généraliser ces caractéristiques à l'ensemble du marché.
Pourquoi l'indemnisation seule ne suffit pas face à un sinistre industriel majeur
Les couvertures d'assurance standardisées reposent sur des grilles d'évaluation du risque conçues pour des activités courantes et des profils d'exposition moyens. Lorsqu'une entreprise exploite un site classé ICPE, manipule des produits chimiques, ou génère des risques d'incendie ou d'explosion significatifs, ces grilles deviennent inadaptées. Les assureurs généralistes refusent alors la couverture, ou proposent des conditions restrictives qui laissent le dirigeant face à une protection insuffisante. Ce refus de couverture standard traduit la complexité réelle du risque et justifie le recours à des solutions spécialisées.
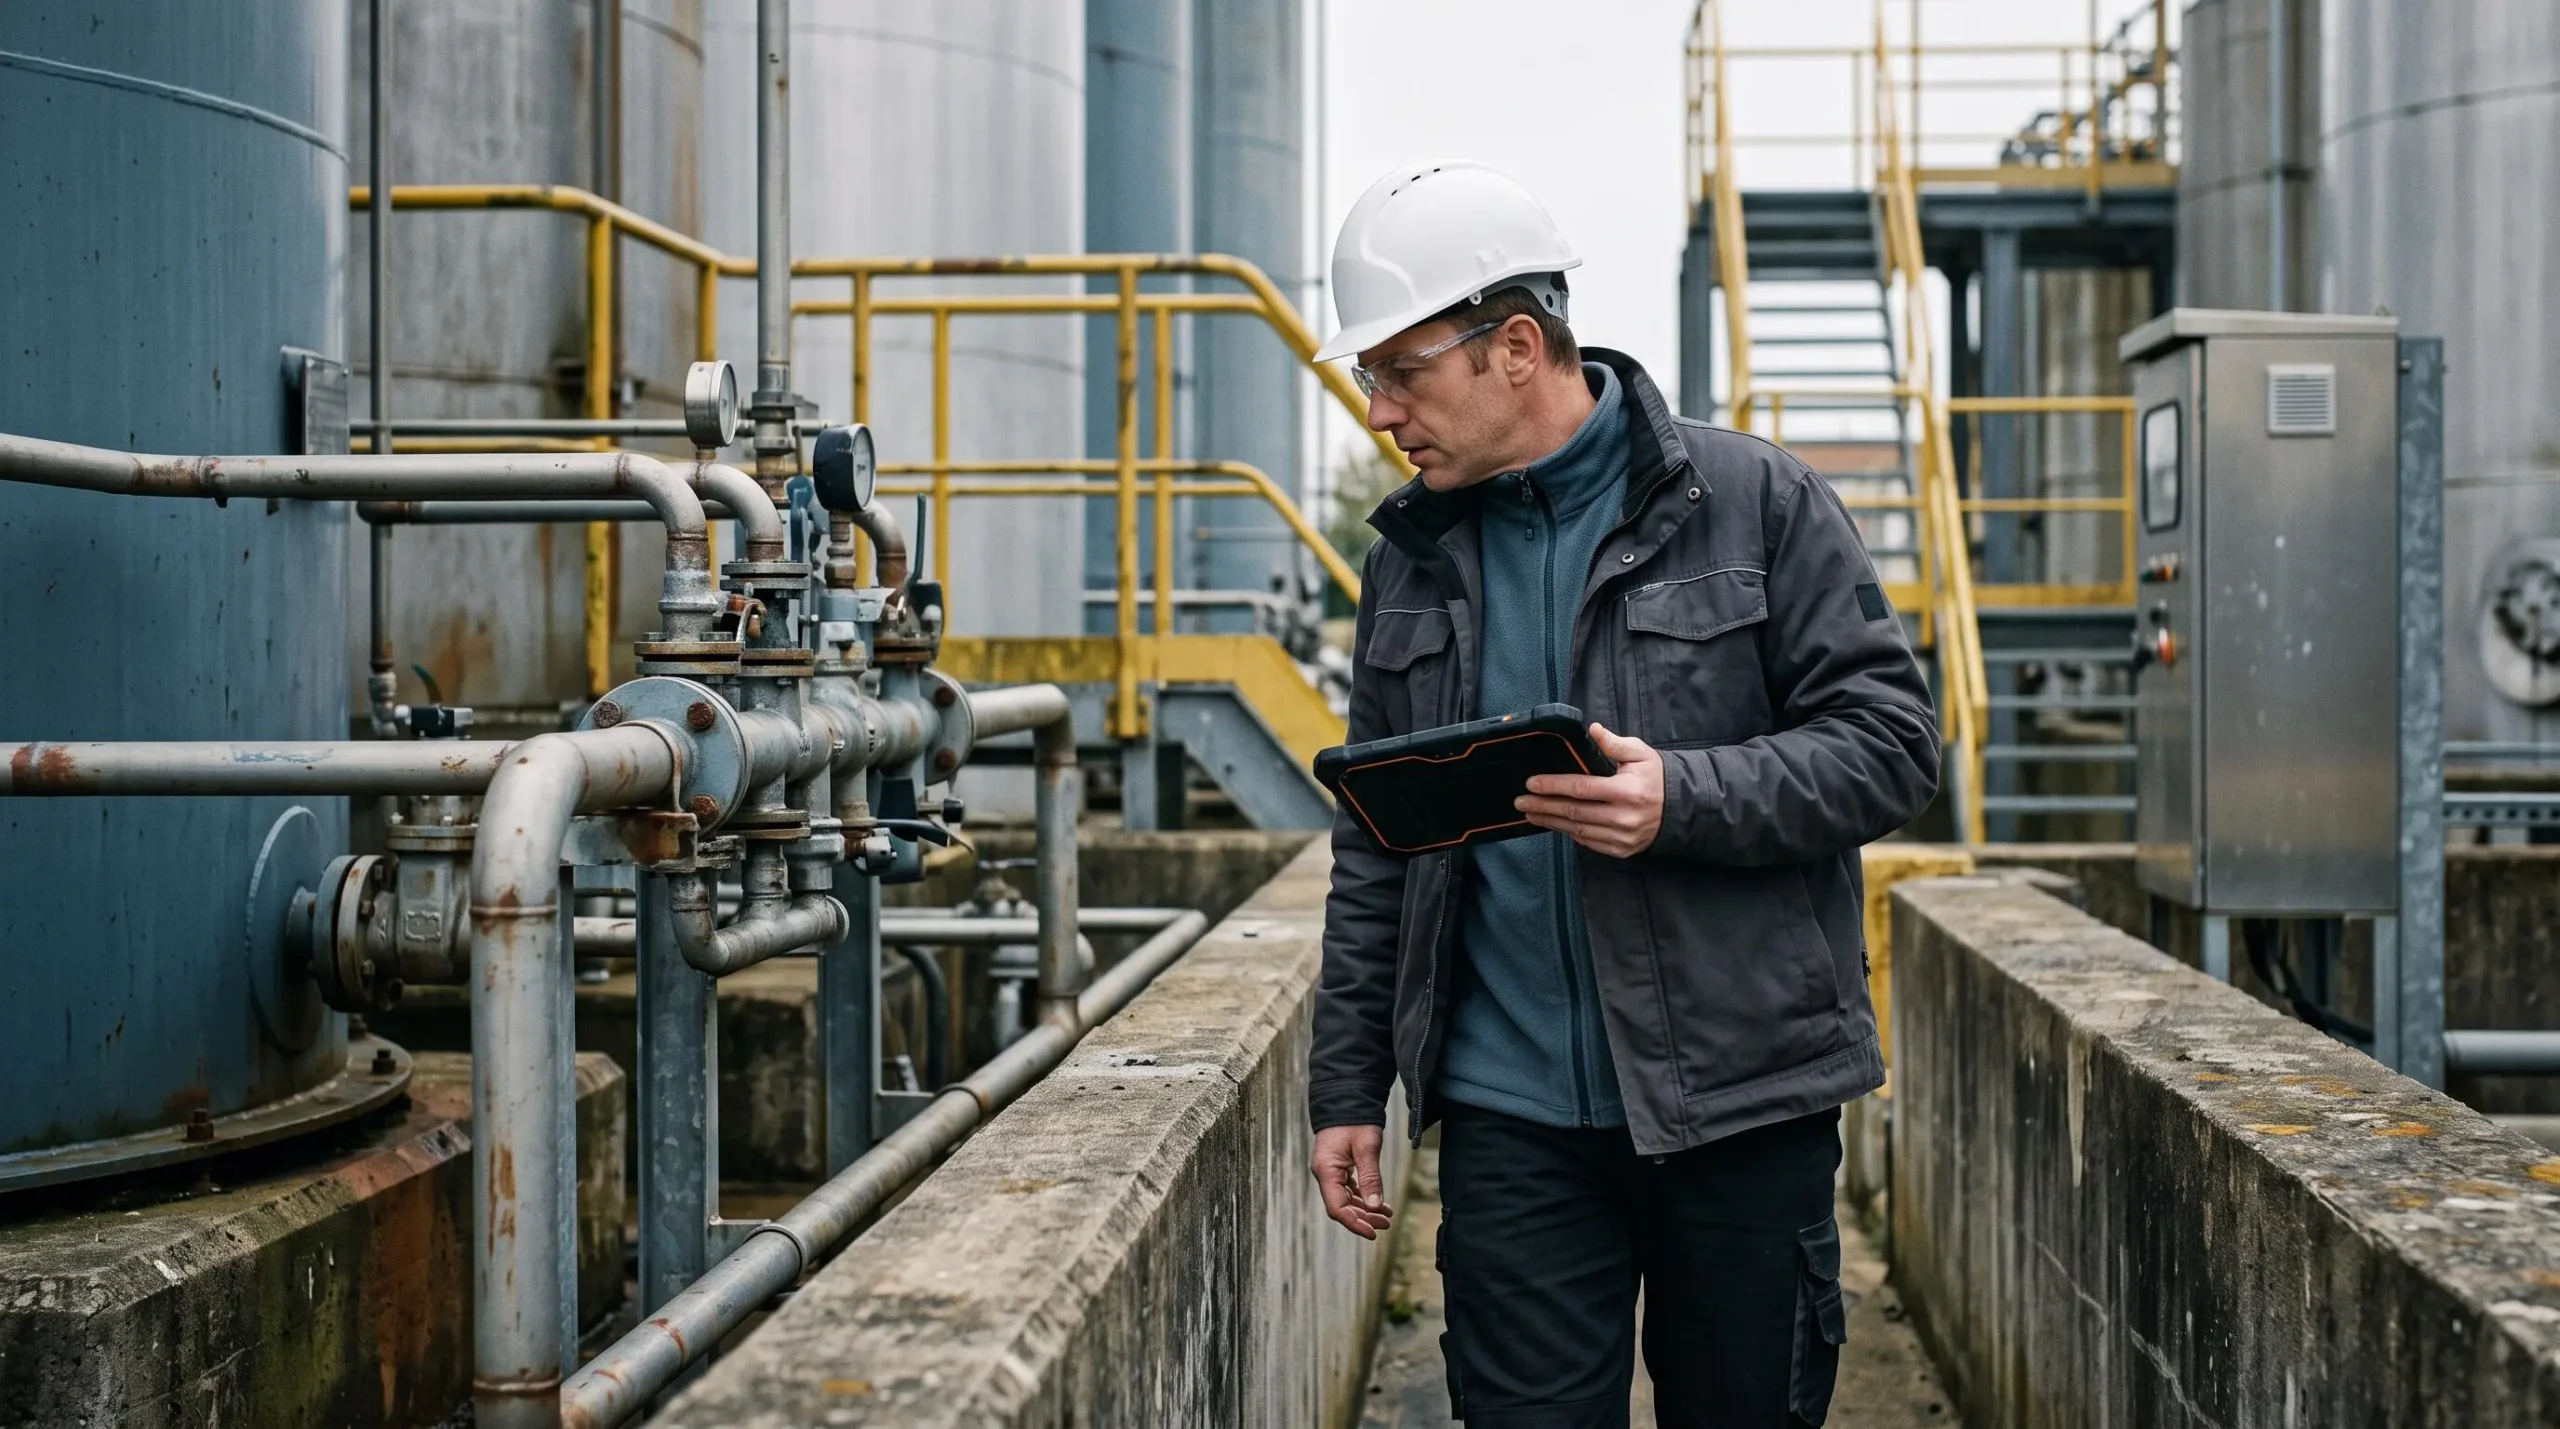
Un sinistre industriel majeur — incendie, explosion, pollution accidentelle — ne se limite jamais à la destruction de biens matériels. Il entraîne l'arrêt immédiat de la production, la mobilisation du personnel, l'intervention des services de secours, et parfois l'évacuation d'une zone. Pour une entreprise dont l'activité dépend d'une chaîne de production continue, chaque jour d'arrêt représente une perte de chiffre d'affaires, des engagements non honorés envers les clients, et un risque de perte de marché. L'indemnisation financière, qui intervient souvent plusieurs semaines après le sinistre, ne peut pas compenser l'impact opérationnel immédiat si aucun dispositif de gestion de crise n'a été prévu.
Selon des données de France Assureurs relayées par L'Argus de l'Assurance, la sinistralité des entreprises en 2025 est restée supérieure de 25 % à la moyenne des dix dernières années, avec des sinistres graves atteignant 935 millions d'euros, incluant un incendie industriel à plus de 50 millions d'euros. Ces chiffres illustrent l'ampleur financière des événements majeurs, mais ne rendent compte ni de la complexité de leur gestion opérationnelle, ni de l'étendue des obligations réglementaires qu'ils déclenchent.
Sur le plan juridique, un sinistre industriel active immédiatement un ensemble de contraintes administratives et judiciaires. L'exploitant d'un établissement classé doit déclarer l'événement à la préfecture, mettre en œuvre les mesures conservatoires prévues par l'arrêté préfectoral, et se tenir à disposition de l'inspection des installations classées. Si le sinistre a causé une pollution ou affecté des tiers, des procédures de responsabilité civile ou pénale peuvent être engagées. Sans accompagnement juridique structuré, le dirigeant se retrouve seul face à ces obligations, alors même qu'il doit gérer en parallèle la reprise de l'activité et la relation avec l'assureur.
Le cadre réglementaire des installations classées pour la protection de l'environnement, défini notamment par l'article L. 511-1 du code de l'environnement, impose des obligations spécifiques en matière de prévention et de gestion des risques. Selon le ministère chargé de la Transition écologique, ces installations relèvent de trois régimes administratifs — déclaration, enregistrement, autorisation — en fonction du niveau de risque qu'elles génèrent. Cette réglementation explique pourquoi un sinistre industriel ne peut pas être traité comme un simple dommage matériel : il engage directement la responsabilité de l'exploitant vis-à-vis de l'administration et des tiers.
Quels services d'accompagnement attendre d'un contrat de risques spéciaux ?
Un contrat d'assurance risques spéciaux peut prévoir plusieurs types de services d'accompagnement, dont l'étendue et les modalités varient selon les compagnies et les garanties souscrites. Il est essentiel de vérifier précisément ce que recouvre chaque service avant la souscription, car les documents commerciaux ne permettent pas toujours de distinguer les prestations réellement garanties des mentions indicatives.
La gestion de crise se déploie à la fois en amont et en aval du sinistre. En amont, certains assureurs proposent des audits de prévention, des plans de continuité d'activité, ou des formations destinées aux équipes dirigeantes pour préparer la réponse à un sinistre majeur. En aval, dès la survenue de l'événement, une cellule de crise peut être activée pour coordonner les interventions, mobiliser les experts techniques, gérer les relations avec les autorités et les tiers, et piloter les opérations de remise en état. L'objectif est de réduire la durée d'arrêt de l'activité et de limiter l'aggravation des dommages.
L'accompagnement juridique et réglementaire couvre la défense des intérêts de l'entreprise face aux conséquences juridiques du sinistre. Pour un établissement ICPE, cela peut inclure l'assistance dans les échanges avec la préfecture, la préparation des déclarations obligatoires, la défense en cas de contentieux avec des riverains ou des collectivités, ou encore le suivi des obligations de remise en état imposées par l'administration. L'accompagnement peut également porter sur la conformité réglementaire post-sinistre, notamment lorsque l'événement révèle des écarts par rapport aux prescriptions de l'arrêté préfectoral.
L'expertise post-sinistre constitue un autre service typique, souvent méconnu des dirigeants. Dès la déclaration du sinistre, un expert mandaté par l'assureur intervient pour constater les dommages, évaluer leur montant, et déterminer les garanties activables. Contrairement à une idée reçue, l'expert n'est pas là pour minimiser l'indemnisation, mais pour établir les faits de manière contradictoire avec l'assuré. Sa mission conditionne directement la rapidité et la qualité de la réponse de l'assureur. Certains contrats prévoient également un expert d'assuré, qui défend les intérêts de l'entreprise en parallèle de l'expertise principale.
Points à vérifier avant souscription
- Le périmètre exact de la cellule de crise : déclenchement automatique ou sur demande, intervenants mobilisés, durée d'intervention.
- Les plafonds de l'assistance juridique : certains contrats plafonnent les frais de défense ou excluent certains types de contentieux.
- Les délais d'intervention garantis : dans une situation de crise, une intervention sous 24 heures n'a pas le même impact qu'une réponse sous une semaine.
- Les exclusions spécifiques : certains services d'accompagnement ne s'appliquent qu'en cas de sinistre couvert, excluant par exemple les pollutions progressives.
- La distinction entre services inclus dans la prime et prestations facturées séparément.
Il est important de comprendre que les services associés ne sont pas standardisés sur le marché des risques spéciaux. Deux contrats peuvent afficher des mentions similaires en termes de gestion de crise ou d'accompagnement juridique, tout en différant radicalement sur leur contenu réel. Cette variabilité impose une vérification ligne par ligne des conditions générales et particulières, et justifie l'intervention d'un courtier spécialisé capable de comparer les offres sur des critères objectifs.
Comment choisir un assureur adapté aux risques industriels atypiques ou aggravés
Le choix d'un assureur pour un site industriel exposé à des risques complexes ne peut pas reposer uniquement sur le niveau de prime ou le montant des garanties. Trois critères principaux permettent d'évaluer la capacité réelle d'un offreur à accompagner l'entreprise au-delà de l'indemnisation : l'expertise sectorielle, la capacité à concevoir une couverture sur-mesure, et l'accompagnement au long cours.
L'expertise sectorielle se mesure à la connaissance précise des risques propres à chaque activité industrielle. Un assureur qui intervient régulièrement auprès de fonderies, d'entrepôts logistiques ou de sites de traitement de déchets comprend les contraintes techniques, réglementaires et opérationnelles de ces secteurs. Cette expertise se traduit par une capacité à anticiper les points de vigilance, à adapter les garanties aux besoins réels, et à mobiliser rapidement les bons intervenants en cas de sinistre. Elle se vérifie notamment par l'historique de l'assureur sur des dossiers similaires.
La couverture sur-mesure désigne la capacité de l'assureur à construire un contrat adapté au profil de risque spécifique de l'entreprise, en sortant des grilles standard. Cela implique une analyse fine du site, de ses installations, de ses process, et de son environnement réglementaire, pour identifier les garanties nécessaires et calibrer les plafonds. Un contrat sur-mesure intègre également les services associés pertinents pour l'activité : un site ICPE soumis à autorisation n'a pas les mêmes besoins d'accompagnement juridique qu'un établissement soumis à simple déclaration.
L'accompagnement au long cours caractérise la relation de l'assureur avec son client dans la durée. Au-delà de la souscription et de l'éventuel sinistre, un assureur spécialisé suit l'évolution du site, adapte les garanties en cas de modification de l'activité, et accompagne l'entreprise dans sa conformité réglementaire. Cette dimension de conseil et de suivi distingue les offreurs positionnés sur les risques spéciaux des acteurs qui se limitent à une approche transactionnelle.
Le mandataire général de compagnie est un statut spécifique dans la distribution d'assurance en France. Selon France Assureurs, il s'agit d'un intermédiaire qui dispose d'un mandat de représentation d'une ou plusieurs compagnies d'assurance, distinct du courtier qui conserve un statut de commerçant et compare les offres de plusieurs assureurs. Le mandataire général conçoit et distribue des solutions développées avec ses compagnies partenaires, ce qui lui permet de proposer des garanties spécifiques difficilement accessibles par les circuits de distribution classiques.
Le courtier en assurance, quant à lui, conserve une indépendance vis-à-vis des compagnies et sélectionne pour son client l'offre la plus adaptée parmi un panel d'assureurs. Pour un dossier de risque industriel atypique, le courtier spécialisé joue un rôle central dans l'accès aux solutions de marché, la négociation des conditions, et la vérification des garanties réellement activables. Son intervention permet de comparer objectivement les offres et d'éviter les écarts entre les mentions contractuelles et les prestations effectivement délivrées en cas de sinistre.
Les entreprises confrontées à des enjeux de responsabilité civile professionnelle liés à leur activité industrielle doivent intégrer cette dimension dans leur choix d'assurance, en veillant à ce que les garanties de responsabilité s'articulent correctement avec les services d'accompagnement juridique prévus au contrat.
- Sur l'expertise sectorielle :
Combien de dossiers similaires au mien avez-vous traités au cours des trois dernières années ? Pouvez-vous me donner des exemples de sites industriels comparables que vous couvrez actuellement ?
- Sur l'accompagnement en gestion de crise :
Qui compose la cellule de crise ? Quels sont les délais d'intervention garantis ? La cellule est-elle activée automatiquement ou sur demande ? Quelles prestations sont incluses dans la prime, et lesquelles sont facturées séparément ?
- Sur l'assistance juridique :
Quels types de contentieux sont couverts ? Y a-t-il un plafond pour les frais de défense ? L'accompagnement inclut-il les échanges avec l'administration ICPE ? Puis-je choisir mon propre avocat ?
- Sur la structure de la couverture :
Quelles sont les exclusions spécifiques à mon activité ? Comment les plafonds sont-ils répartis entre dommages matériels, pertes d'exploitation et garanties annexes ? Les garanties s'adaptent-elles en cas de modification de mon activité ?
Pour évaluer le sérieux d'un offreur, il est également utile de vérifier son immatriculation auprès de l'Orias, le registre officiel des intermédiaires en assurance, et de s'assurer qu'il est bien soumis au contrôle de l'Autorité de contrôle prudentiel et de résolution. Ces vérifications permettent de confirmer que l'interlocuteur est habilité à exercer et qu'il respecte les obligations réglementaires applicables en France.
Questions fréquentes sur la gestion de crise et l'accompagnement juridique en assurance risques spéciaux
Combien coûte un contrat d'assurance risques spéciaux avec services d'accompagnement ?
Le coût d'un contrat de risques spéciaux dépend de multiples facteurs : la nature de l'activité, le profil de risque du site, l'historique de sinistralité, les garanties souscrites, et l'étendue des services associés. Un établissement classé ICPE soumis à autorisation présentant des risques d'explosion paiera une prime significativement supérieure à celle d'un site soumis à simple déclaration. Les services d'accompagnement — gestion de crise, assistance juridique, expertise dédiée — augmentent également le montant de la prime, mais cette augmentation doit être comparée au coût potentiel d'un sinistre géré sans accompagnement. Il est recommandé de demander plusieurs devis détaillés et de comparer les garanties ligne par ligne, plutôt que de se focaliser uniquement sur le montant global de la prime.
Que couvre exactement l'accompagnement juridique après un sinistre industriel ?
L'accompagnement juridique prévu dans un contrat de risques spéciaux peut inclure plusieurs prestations : l'assistance dans les déclarations obligatoires à l'administration, la préparation des échanges avec l'inspection des installations classées, la défense en cas de contentieux avec des tiers ou des collectivités, et le suivi des obligations de remise en état. Certains contrats prévoient également une assistance pour la gestion des conséquences pénales en cas de mise en cause de l'exploitant. Toutefois, l'étendue précise de cet accompagnement varie d'un contrat à l'autre : certains assureurs plafonnent les frais de défense, d'autres excluent certains types de contentieux, et d'autres encore imposent le recours à des avocats agréés. Il est indispensable de vérifier ces éléments dans les conditions particulières avant souscription.
Sous quels délais l'assureur intervient-il en cas de sinistre majeur ?
Les délais d'intervention dépendent des engagements contractuels de l'assureur. Certains contrats prévoient une activation de la cellule de crise sous 24 heures, d'autres sous 48 heures, et d'autres encore ne garantissent aucun délai spécifique. L'expert mandaté pour constater les dommages intervient généralement dans les jours qui suivent la déclaration du sinistre, mais ce délai peut varier selon la disponibilité des experts et la complexité du dossier. Pour un dirigeant d'un site industriel, ces délais conditionnent directement la capacité à limiter l'aggravation des dommages et à reprendre l'activité rapidement. Il est donc essentiel de vérifier que le contrat mentionne explicitement des délais d'intervention garantis, et non de simples objectifs indicatifs.
Quel est le rôle du courtier dans l'accès à une assurance risques spéciaux ?
Le courtier spécialisé en assurance industrielle joue un rôle central pour les entreprises dont le profil de risque ne correspond pas aux grilles standard. Il analyse les besoins de l'entreprise, sélectionne les assureurs susceptibles de couvrir le risque, négocie les conditions et les garanties, et accompagne le client dans la vérification des clauses contractuelles. Pour un dossier de risque atypique ou aggravé, le courtier facilite l'accès à des solutions de marché qui ne sont pas distribuées par les réseaux généralistes. Il assure également un rôle de conseil dans la durée, notamment lors de modifications d'activité ou en cas de sinistre. Le recours à un courtier spécialisé permet de comparer objectivement plusieurs offres et d'éviter les pièges d'une souscription fondée uniquement sur le montant de la prime.
Information importante : Les informations présentées dans cet article ont une portée générale et ne constituent ni un conseil personnalisé, ni une analyse exhaustive des garanties disponibles sur le marché. Chaque contrat d'assurance risques spéciaux présente des spécificités qui dépendent de l'activité de l'entreprise, de son profil de risque et des garanties souscrites. Avant toute souscription ou modification de contrat, il est recommandé de consulter un professionnel de l'assurance ou un courtier spécialisé capable d'analyser précisément votre situation et de vérifier l'adéquation des garanties à vos besoins réels.
Pour une entreprise industrielle exposée à des risques atypiques, la valeur d'un contrat d'assurance risques spéciaux ne se mesure pas uniquement au montant des garanties ou au niveau de la prime. Ce sont les services associés — gestion de crise, accompagnement juridique, expertise dédiée — qui déterminent la capacité réelle de l'entreprise à traverser un sinistre majeur sans compromettre sa continuité d'activité ni sa conformité réglementaire. Mais ces services ne sont pas standardisés : leur contenu, leur périmètre et leurs modalités d'activation varient considérablement d'un contrat à l'autre.
La démarche de vérification avant souscription constitue donc une étape déterminante. Comparer les offres sur la base de critères objectifs — délais d'intervention garantis, plafonds de l'assistance juridique, périmètre de la cellule de crise, exclusions spécifiques — permet d'éviter les mauvaises surprises au moment du sinistre. Cette vérification nécessite souvent l'intervention d'un courtier spécialisé, capable de décrypter les conditions générales et particulières, et de négocier les garanties réellement adaptées au profil de risque du site.
Pour un dirigeant ou un responsable HSE confronté à un refus de couverture standard, ou simplement soucieux de sécuriser son activité face à des risques complexes, la connaissance précise de ce que recouvrent les services associés constitue un préalable indispensable à toute décision. Car au-delà de l'indemnisation financière, c'est la protection effective de l'entreprise — humaine, opérationnelle, juridique — qui se joue dans le choix du bon contrat et du bon assureur.